
Temps de lecture : environ 4 minutes
Vous venez de signer un contrat de prêt, mais avec un peu de recul, vous regrettez votre décision ? Bonne nouvelle : un engagement bancaire n’est pas forcément définitif dès la signature. Grâce au droit de rétractation prévu par le Code de la consommation, vous avez la possibilité de faire machine arrière, et ce, sans payer la moindre pénalité.
On utilise souvent le terme « loi Scrivener » pour parler de ces protections. En réalité, il s’agit de textes historiques (1978 et 1979) qui ont été modernisés par plusieurs réformes depuis. Même si le nom a vieilli, l’expression reste la référence pour désigner le bouclier juridique qui protège les emprunteurs.
Dans de nombreux cas, ce type de prêt est lié à un achat immobilier. Si vous êtes dans cette situation, il est utile de connaître les étapes clés d’une transaction, notamment le compromis de vente et son fonctionnement, ainsi que les protections dont vous disposez en tant qu’acquéreur, par exemple face aux vices cachés dans l’immobilier.
Note importante : Les règles présentées ici s’appliquent aux contrats conclus avant le 20 novembre 2026. À partir de cette date, la directive européenne CCD II fera évoluer certaines modalités, mais le principe fondamental du délai de rétractation sans frais restera inchangé.
Le cadre légal : votre sécurité avant tout
La loi ne se contente pas de vous autoriser à annuler ; elle oblige les banques à jouer la carte de la transparence. Avant même que vous ne signiez quoi que ce soit, l’établissement doit vous remettre une offre préalable détaillée. Le but ? Vous permettre d’étudier les conditions à tête reposée, sans subir la pression d’un conseiller.
Ce filet de sécurité concerne principalement :
- Les crédits à la consommation classiques.
- Les prêts immobiliers.
- Les crédits affectés (ceux destinés à un achat précis, comme une voiture ou des travaux).
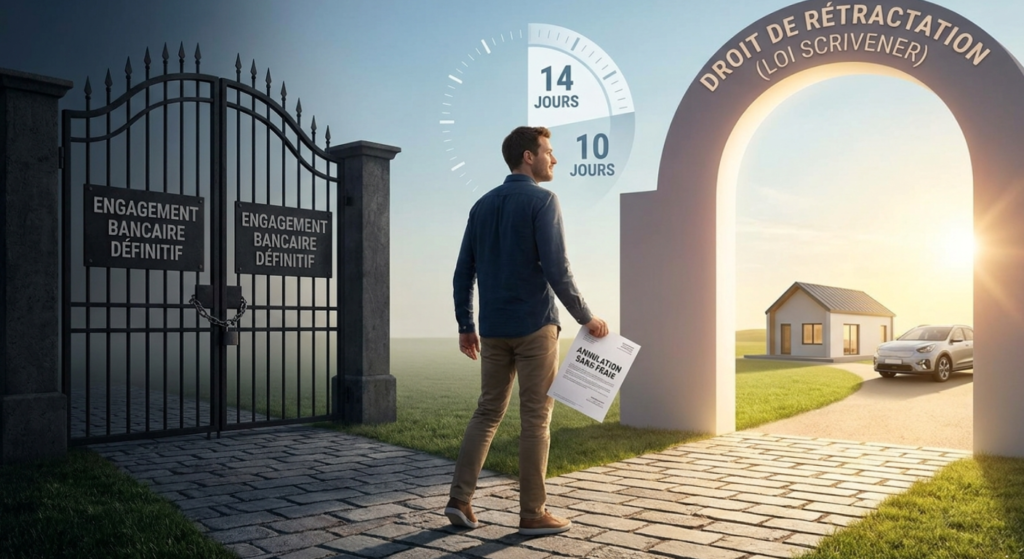
Crédit conso vs prêt immobilier : deux logiques différentes
Attention à ne pas les confondre, car les règles du jeu changent selon la nature de votre projet.
Pour les crédits à la consommation :
- Vous avez la liberté d’accepter l’offre immédiatement.
- Vous disposez ensuite d’un délai de rétractation de 14 jours pour changer d’avis.
Pour les prêts immobiliers :
- Ici, la patience est obligatoire : vous devez attendre un délai de réflexion incompressible de 10 jours avant de pouvoir renvoyer l’offre acceptée.
- Une fois l’offre signée, un délai de rétractation de 14 jours peut également s’activer selon les situations.
En résumé : dans l’immobilier, on réfléchit avant de s’engager ; dans la conso, on peut revenir en arrière après avoir signé.
Le droit de rétractation, simplement expliqué
Pour un crédit à la consommation, vous disposez de 14 jours calendaires (tous les jours comptent) pour vous rétracter, et ce, sans avoir besoin de vous justifier.
Le compte à rebours commence en général :
- Le jour de l’acceptation de l’offre (la signature).
- Ou à la réception des conditions contractuelles définitives si celle-ci intervient plus tard.
Quelles sont les conséquences d’une annulation ?
C’est simple, tout s’efface automatiquement : le contrat est annulé, les assurances liées sont résiliées et aucun frais de dossier ou de pénalité ne peut vous être réclamé. Vous ne payez absolument rien pour le service de crédit.
Que se passe-t-il si les fonds ont déjà été versés ?
Il arrive que l’argent arrive sur votre compte avant la fin du délai. Si vous vous rétractez à ce moment-là, vous devez rembourser :
- Le capital emprunté.
- Les intérêts correspondant uniquement à la courte période où vous avez disposé de la somme.
Ce remboursement doit être effectué dans un délai de 30 jours. Le prêteur a d’ailleurs l’obligation de vous fournir rapidement le décompte exact des sommes à régler.
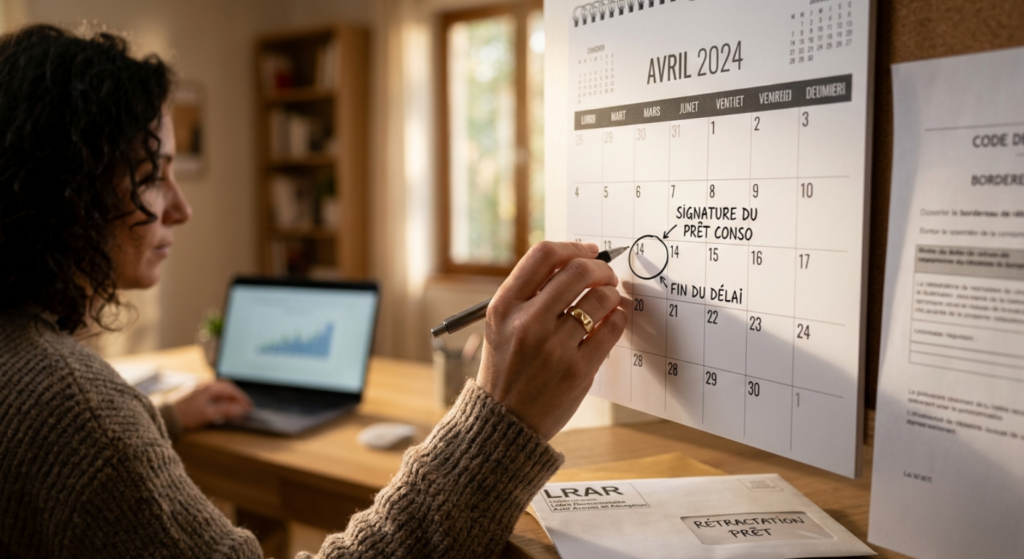
La marche à suivre pour annuler votre prêt
Pour que votre démarche soit inattaquable, suivez ces quelques étapes :
- Vérifiez la date : assurez-vous d’être toujours dans le délai des 14 jours.
- Remplissez le bordereau : utilisez le formulaire de rétractation joint à votre contrat.
- Signez et datez : un oubli pourrait rendre le document caduc.
- L’envoi : optez impérativement pour le recommandé avec accusé de réception.
- Gardez une trace : conservez précieusement une copie de votre lettre et la preuve de dépôt.
Quelques exemples concrets
- Changement d’avis : 5 jours après avoir signé un crédit, vous réalisez que ce n’est pas le bon moment. L’annulation est immédiate et gratuite.
- Meilleure opportunité : Vous trouvez un taux plus bas ailleurs le lendemain de votre signature ? La rétractation vous permet de changer d’offre sans frais.
- Crédit lié (Auto/Travaux) : Si vous annulez le prêt affecté, la vente associée peut être annulée de plein droit.
- Oubli immobilier : Si vous ne renvoyez pas l’offre immo après les 10 jours de réflexion, elle devient simplement caduque.
Conseils pratiques pour éviter les pépins
- Agissez vite : n’attendez pas le dernier jour du délai.
- Soyez carré : gardez toujours une preuve écrite de vos échanges.
- Notez les dates : marquez la date de signature et la fin du délai sur votre calendrier.
- Lisez tout : même si c’est fastidieux, plongez-vous dans les conditions générales de votre contrat.
À retenir absolument
- 14 jours pour se rétracter (crédit conso).
- 10 jours de réflexion obligatoires (immobilier).
- Une procédure sans frais et sans justificatif.
En conclusion, bien que l’on parle encore de la « loi Scrivener », le droit actuel offre un arsenal complet pour protéger les emprunteurs. Pour vérifier les dernières mises à jour législatives, n’hésitez pas à consulter service-public.fr ou legifrance.gouv.fr.